Кредиты и страхование
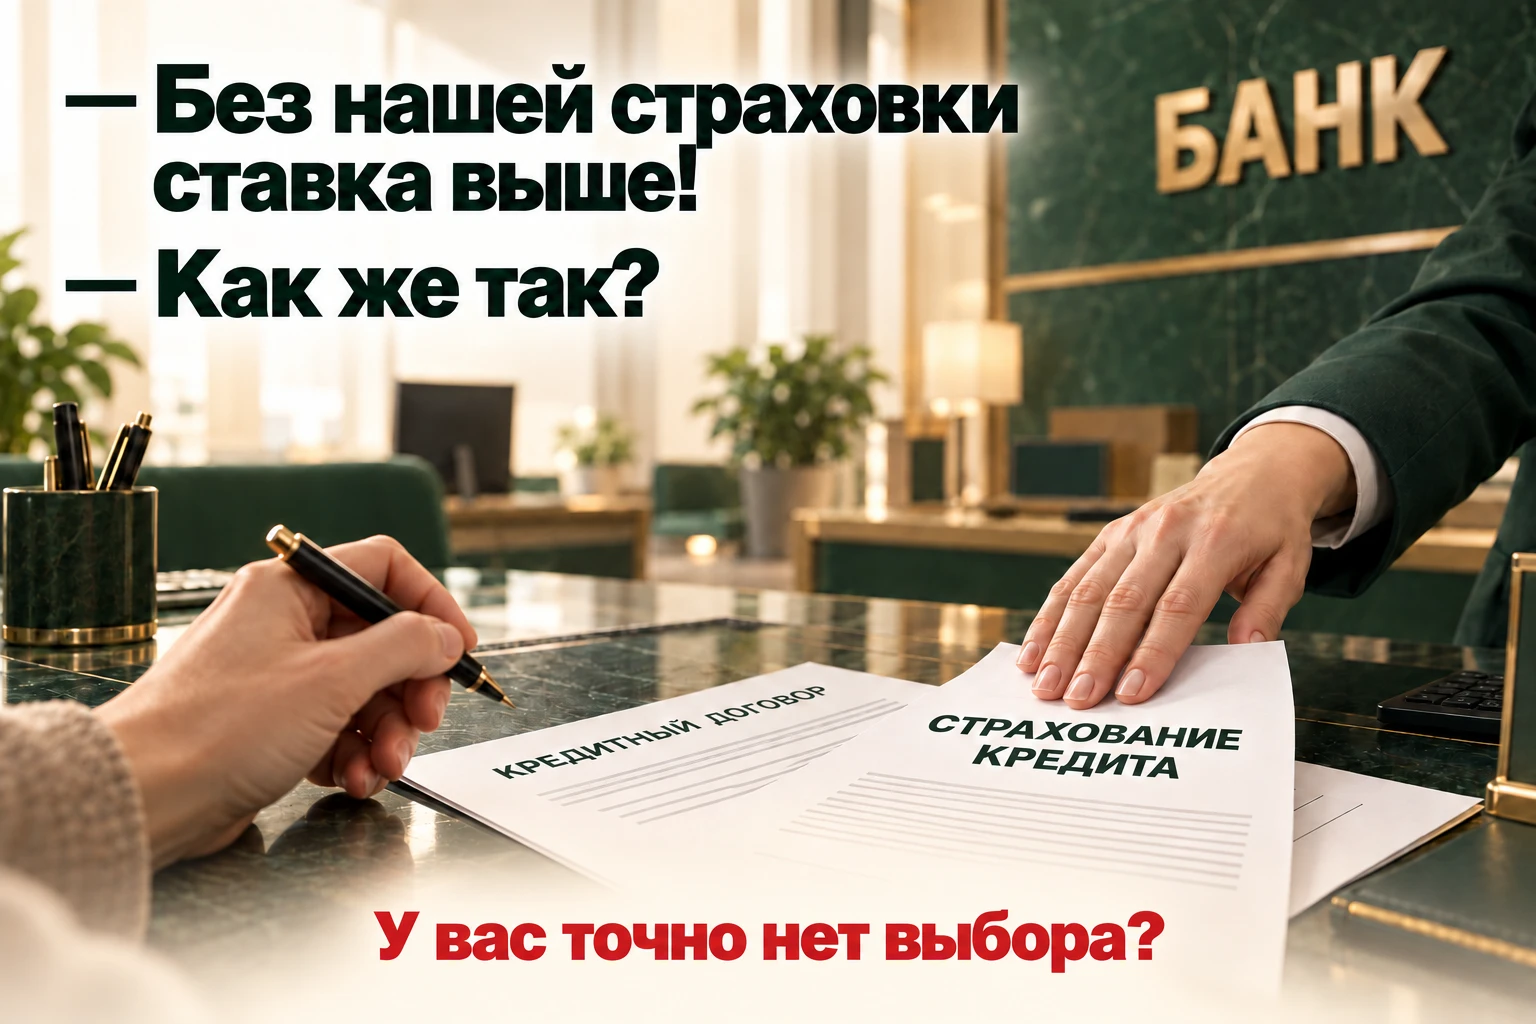
«Без нашей страховки ставка выше». У вас точно нет выбора?
Вы уже обсуждаете платёж и срок кредита, когда слышите: «Страховку оформляем здесь. Иначе условия будут другими». В этот момент легко согласиться, лишь бы не сорвать оформление. Но сначала стоит уточнить: вам предлагают страхование как условие продукта или навязывают конкретную компанию? Это разные ситуации.
Страхование и выбор страховщика — не одно и то же
У кредита могут быть разные условия со страхованием и без него. Для потребительского кредита возможность повышения ставки после отказа от добровольного страхования должна соответствовать закону и условиям договора. Поэтому фраза «при отказе ставка вырастет» сама по себе ещё не доказывает нарушение.
Другое дело — когда страхование сохраняется, но банк требует полис исключительно определённой компании. В феврале 2026 года Банк России и ФАС напомнили: заёмщик вправе выбрать страховщика, соответствующего критериям банка. Давать преимущество только за выбор конкретной компании недопустимо.
Самый дешёвый полис не всегда подойдёт
Сравнивать нужно не только цену. Уточните требования к страховщику и договору: страховые риски, сумму покрытия, срок, исключения и сведения о выгодоприобретателе. Полис с похожим названием может отличаться по содержанию.
Также различайте виды страхования. Например, страхование заложенной недвижимости при ипотеке и добровольное страхование жизни — разные вопросы. Совет «откажитесь от всех страховок» без чтения документов способен обернуться нарушением обязательств.
Что сказано про семь рабочих дней
В информационном письме регуляторов указан ориентир: банку следует в течение семи рабочих дней после подачи документов сообщить, соответствует ли полис требованиям, либо обосновать отказ.
Если после непринятия полиса ставка была повышена, а затем заёмщик представил подходящий договор, банкам рекомендовано вернуть прежний уровень ставки. Здесь важна точность: рекомендация из письма — не безусловное обещание автоматического перерасчёта в любой ситуации. Основания требований к банку нужно проверять по договору и применимым нормам.
Как сменить страховщика без неприятного сюрприза
Сначала запросите у банка актуальные требования и порядок подачи нового полиса. Затем сравните подходящие предложения и условия действующей страховки. Уточните, что произойдёт с уже уплаченной премией: замена страховщика сама по себе не означает возврат всей суммы.
Передайте документы способом, который позволяет подтвердить дату обращения. Сохраните ответ банка. Не прекращайте нужное по договору покрытие, не проверив порядок замены: разрыв между полисами может повлиять на условия кредита.
При отказе попросите указать конкретное несоответствие. Это полезнее, чем спорить с устным «мы другие полисы не принимаем»: письменный ответ можно сопоставить с требованиями и использовать при дальнейшем обращении.
Считайте общую стоимость, а не только процент
Более дешёвый полис может сократить расходы, но сначала сравните объём защиты и влияние на ставку. Если страховую премию включают в сумму кредита, проверьте, начисляются ли на эту часть проценты по вашему договору. Попросите расчёт и график, а не ориентируйтесь только на озвученный ежемесячный платёж.
Если условия остаются непонятными, возьмите паузу до подписания. Для разбора пригодятся индивидуальные условия кредита, страховой договор, требования банка и переписка. Именно по ним можно определить, есть ли навязывание и как действовать дальше.
Источники и основания
От информации к плану
Нужен разбор вашей ситуации?
Предлагают страховку, а объяснения банка вызывают вопросы? Запишитесь на консультацию в «Чистый счёт». Поможем разобраться в документах и возможных дальнейших действиях.
Разобрать мою страховкуОбсудим ваш вопрос
Обратитесь по вопросу банковской страховки без обязательного чек-апа. Менеджер уточнит запрос и объяснит порядок работы.