Практическая инструкция
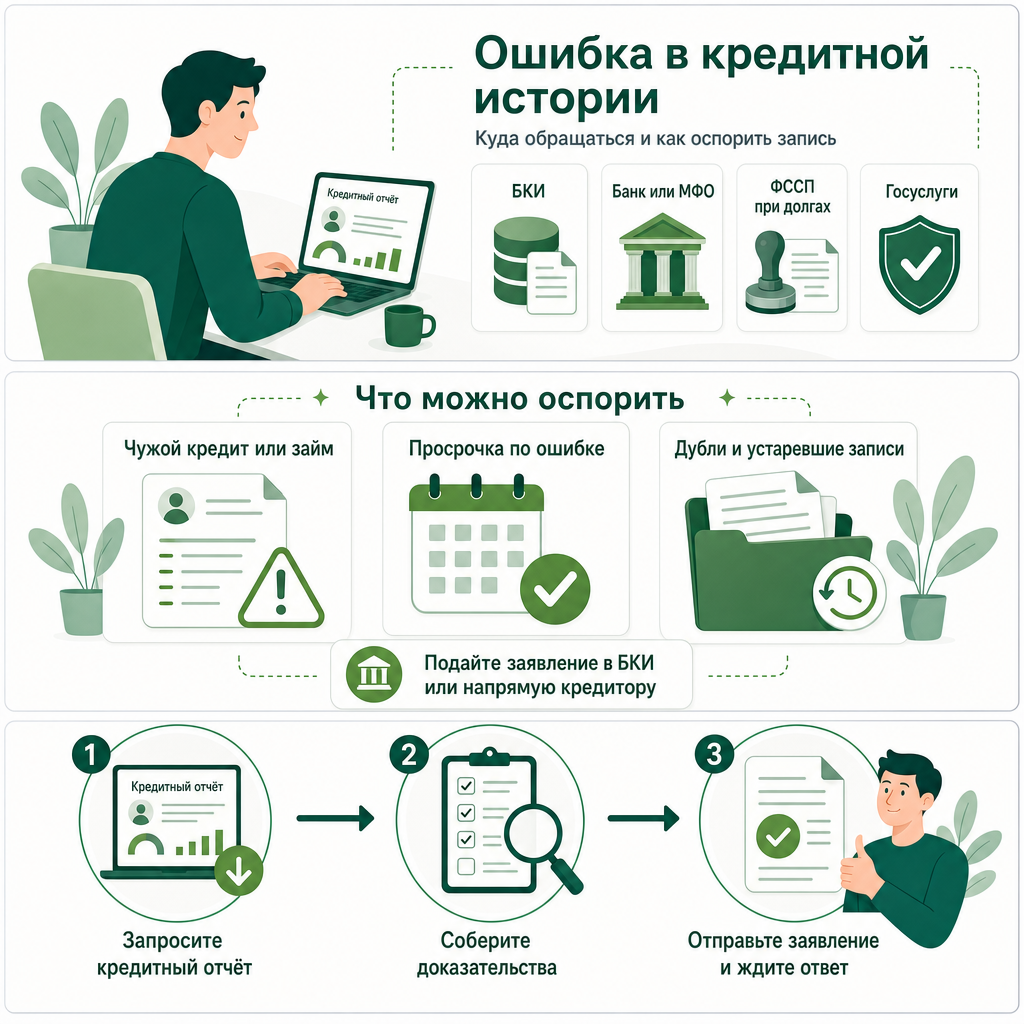
Ошибка в кредитной истории: куда обращаться и как оспорить запись
Погашенный кредит всё ещё числится открытым, появилась незнакомая задолженность или неверная просрочка? Вместо общей просьбы «исправить историю» подготовьте обращение по конкретной записи. Так будет понятно, что именно необходимо проверить.
Установите, какая запись неверна
Найдите название источника сведений, номер или идентификатор договора, сумму, дату и спорный статус. Сравните запись с документами. Два похожих наименования сами по себе ещё не доказывают, что долг продублирован: нужно проверить договоры и переход права требования.
Если договор вам незнаком, не ограничивайтесь исправлением опечатки. Запросите у кредитора основания возникновения обязательства. При признаках мошенничества обратитесь в полицию и сохраните подтверждение обращения; оно не заменяет заявление кредитору или в БКИ.
Соберите подтверждения
Направляйте только необходимые сведения через официальный канал. Не размещайте полный кредитный отчёт и паспорт в открытых комментариях или общедоступных чатах.
- Кредитный отчёт с датой получения и выделенной записью.
- Договор и график платежей, если они относятся к спору.
- Платёжные документы и справку о погашении, если спор касается оплаты.
- Судебный акт, если статус должен соответствовать решению суда.
- Предыдущую переписку с кредитором и ответы на обращения.
Что написать в заявлении
Укажите свои данные для идентификации по требованиям получателя, спорный договор и конкретное расхождение. Затем изложите, какие сведения считаете правильными, почему и какими документами это подтверждается.
Пример формулировки: «В отчёте от [дата] по договору [номер] указан остаток [сумма]. Обязательство погашено [дата], что подтверждается [документ]. Прошу проверить сведения и при подтверждении ошибки направить корректные данные в БКИ». Это пример структуры, а не универсальное заявление для любого спора.
Куда направить и сколько ждать
Можно обратиться в бюро, где находится спорная запись, либо непосредственно к организации, которая её передала. БКИ проводит проверку и сообщает результат в течение 20 рабочих дней со дня получения заявления; источник сведений рассматривает прямое обращение в течение 10 рабочих дней.
Сохраните дату отправки, номер обращения и подтверждение получения. Срок считают не просто от момента, когда вы начали составлять письмо. После ответа получите актуальные сведения и убедитесь, что изменилось нужное поле.
Источник: Банк России: порядок и сроки оспаривания
Если пришёл отказ или ошибка осталась
Прочитайте обоснование: возможно, не хватает документов или спор касается не технической ошибки, а самого обязательства. Сопоставьте ответ с исходным заявлением. Для дальнейшего обращения сохраните весь комплект переписки.
В зависимости от ситуации можно обратиться в Банк России по вопросу соблюдения порядка работы с данными или защищать свои права в суде. Регулятор не заменяет суд при разрешении спора о долге. Выбор дальнейшего пути лучше делать после разбора конкретных документов.
Вопросы и ответы
Можно ли спорить с реальной просрочкой?
Само недовольство записью не делает её ошибкой. В заявлении нужны фактические основания и подтверждения.
Нужно ли сначала идти к приставам?
Не для любой ошибки. Оспаривание записи в БКИ и вопросы исполнительного производства — разные процедуры.
От информации к плану
Нужен разбор вашей ситуации?
Начните с бесплатного первичного знакомства. Следующий диагностический этап — чек-ап финансового профиля за 5 000 ₽. Вы получите письменный отчёт и дорожную карту на руки, а затем решите: действовать самостоятельно или заказать конкретную услугу.
Обсудить мой вопросОбсудим ваш вопрос
На первом разговоре менеджер уточнит вашу цель и объяснит порядок работы. Это знакомство, без диагностики документов и индивидуальных рекомендаций. По итогам обязательного чек-апа за 5 000 ₽ вы получите письменный отчёт, рекомендации, план достижения вашей цели и запись встречи. Затем сможете действовать самостоятельно или выбрать сопровождение. По вопросам банковской страховки обязательного чек-апа нет.