Отказы банков
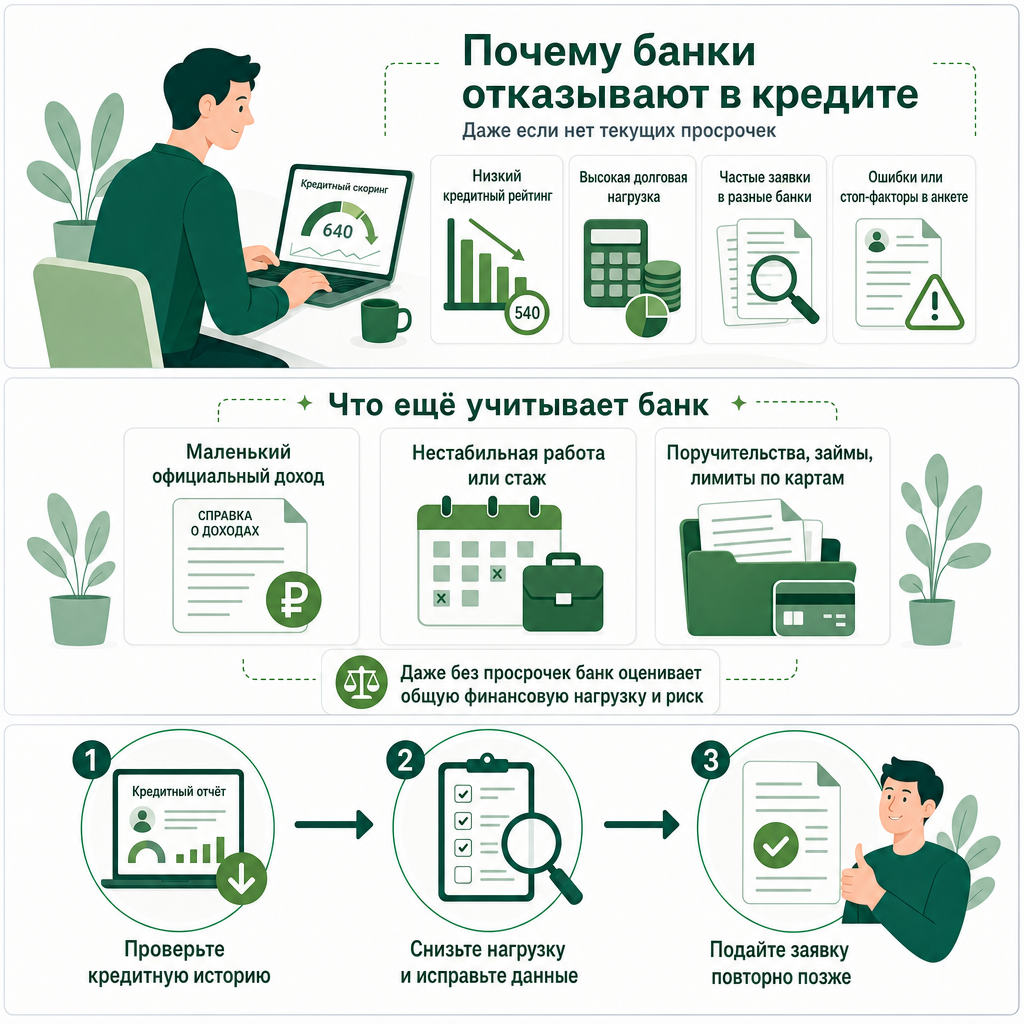
Почему банки отказывают в кредите, даже если нет текущих просрочек
Вы платите вовремя, но банк отвечает отказом. Это неприятно, однако противоречия здесь нет: отсутствие текущей просрочки не означает, что кредитор обязан одобрить новую заявку. Разберём, что можно проверить без догадок о внутреннем скоринге.
Текущая дисциплина и прошлые события — не одно и то же
Сейчас задолженность может обслуживаться вовремя, а в отчёте сохраняться сведения о прежних нарушениях. Закрытый долг и отсутствие просрочки сегодня не означают, что раньше просрочек не было.
При этом не нужно считать любой прошлый эпизод доказанной причиной отказа. По одному отчёту нельзя восстановить внутреннюю оценку банка или обещать, что определённое изменение приведёт к одобрению.
Дохода может не хватать на новую нагрузку
Составьте список действующих кредитов, займов и карт. Посмотрите не только остатки, но и ежемесячные платежи, обязательные семейные расходы и устойчивость дохода. Новый платёж должен вписываться в реальный бюджет, а не только в желаемую сумму покупки.
Не скрывайте обязательства и не завышайте доход в анкете. Несоответствия между документами и заявлением создают дополнительную проблему. Универсального процента нагрузки, при котором любой банк обязательно выдаст кредит, нет.
В данных могут быть ошибки или расхождения
Проверьте, не остался ли погашенный договор действующим, верно ли указаны суммы, нет ли чужого кредита. Получите отчёты во всех бюро, которые хранят вашу историю: сведения в одном отчёте могут не охватывать всю картину.
Отдельно проверьте анкету: актуальные персональные данные, доход и занятость. Если ошибка относится к записи кредитора, действуйте через источник или БКИ, а не пытайтесь компенсировать её новой заявкой.
Частые обращения не заменяют подготовку
Массовая отправка заявок не исправляет сведения и не снижает долг. Она добавляет новые обращения в ситуацию, причины которой ещё не понятны. Вместо этого выясните, какие данные требует выбранный кредитор и соответствует ли ваша цель возможностям бюджета.
Если раньше было банкротство, проверьте корректность статусов и учитывайте действующие последствия процедуры. Скрывать этот факт там, где закон требует его указывать, нельзя.
Что сделать до следующей заявки
Если расхождений нет, это тоже полезный результат: не придётся платить за исправление несуществующей ошибки. Дальнейший план может касаться бюджета или сроков покупки, а не кредитного отчёта.
- Собрать кредитные отчёты и проверить фактические расхождения.
- Сопоставить платежи и расходы с подтверждаемым доходом.
- Исправить неверные сведения законным способом.
- Проверить документы и условия выбранного продукта.
- Решить, нужен ли новый кредит сейчас и посилен ли его платёж.
Вопросы и ответы
Можно узнать точную причину по кредитному отчёту?
Отчёт помогает найти факторы и ошибки, но не раскрывает полностью внутреннюю модель решения банка.
Высокий рейтинг гарантирует кредит?
Нет. Рейтинг не заменяет оценку кредитора и не является обещанием одобрения.
От информации к плану
Нужен разбор вашей ситуации?
Начните с бесплатного первичного знакомства. Следующий диагностический этап — чек-ап финансового профиля за 5 000 ₽. Вы получите письменный отчёт и дорожную карту на руки, а затем решите: действовать самостоятельно или заказать конкретную услугу.
Обсудить мой вопросОбсудим ваш вопрос
На первом разговоре менеджер уточнит вашу цель и объяснит порядок работы. Это знакомство, без диагностики документов и индивидуальных рекомендаций. По итогам обязательного чек-апа за 5 000 ₽ вы получите письменный отчёт, рекомендации, план достижения вашей цели и запись встречи. Затем сможете действовать самостоятельно или выбрать сопровождение. По вопросам банковской страховки обязательного чек-апа нет.